私たちの健康と同じように、市の財政も定期的なチェックが必要です。
市では、毎年、財政の健全性を測る「財政診断」を行い、その結果を市民のみなさまに分かりやすくお知らせしています。
なお、この診断は、「地方公共団体の財政の健全化に関する法律」に基づいて行っています。
財政状況を診断するための指標
次の5つの指標(ものさし)を使って、市の財政状況を診断します。
赤字や将来の負担などを示す比率が低いほど財政状況は健全であることを示します。
| 健全化判断比率 | 実質赤字比率 | 一般会計※1の実質赤字額が、市税などの収入(標準財政規模※2)に対して、どれくらいの割合になるかを示す指標です。 |
|---|---|---|
| 連結実質赤字比率 | 一般会計に加えて、国民健康保険や介護保険などの特別会計※3、水道事業などの公営企業会計を含めた赤字額や資金不足額が、標準財政規模に対して、どれくらいの割合になるかを示す指標です。 | |
| 実質公債費比率 | 市の借金の返済額や公営企業※4の借金返済を支えるための負担など、市が実質的に負担する借金返済にかかる額が、標準財政規模を基本とした額に対して、どれくらいの割合になるかを示す指標です。 | |
| 将来負担比率 | 市が将来的に負担する可能性のある借金や債務などが、標準財政規模を基本とした額に対して、どれくらいの割合になるかを示す指標です。 | |
| 資金不足比率 | 水道事業や下水道事業などの公営企業において、必要な支払いに充てる資金が不足していないか、また不足額が事業の規模※5に対して、どれくらいの割合になるかを示す指標です。 | |
※1 一般会計とは、教育・福祉や道路整備など、市の基本的な行政サービスを行う会計です。
※2 標準財政規模とは、地方自治体の標準的な状態で、毎年見込まれる使いみちの定められていない収入(一般財源)の規模を示す指標です。
※3 特別会計とは、特定の目的に使うお金を一般会計とは分けて管理するために設置する会計です。国民健康保険や介護保険などの特別会計のほか、水道事業や下水道事業などの公営企業会計があります。
※4 公営企業とは、水道事業や下水道事業など、地域住民の生活に必要なサービスを提供するために、地方自治体が経営する事業体です。
※5 事業の規模とは、料金収入などの営業利益から受託工事収益を差し引いた額などをもとに算定される、公営企業が行う事業の大きさを表す額です。
南アルプス市の診断結果は?
令和7年度決算では、すべての比率が国の定めた基準値※を下回っていました。このことから、市の財政状況は、現時点では健全であるといえます。
しかし、この診断は、財政の健全性を測る1つの手段にすぎません。自治体の財政状況は様々な要因により日々変化していきます。
今後も、さまざまな角度から財政状況を分析し、健全な財政運営に努めていきます。
※「早期健全化基準」「財政再生基準」「経営健全化基準」といった基準値が設定されています。これらの基準値を超えた場合は、「財政健全化計画」や「財政再生計画」、「経営健全化計画」を策定し、財政や公営企業の経営の立て直しに取り組む必要があります。
令和3年度算定数値 |
令和4年度算定数値 |
令和5年度算定数値 |
令和6年度算定数値 |
令和7年度算定数値 |
早期健全化基準経営健全化基準 |
財政再生基準 |
|
|---|---|---|---|---|---|---|---|
実質赤字比率 |
- | - | - | - | - | 12.37% | 20.00% |
連結実質赤字比率 |
- | - | - | - | - | 17.37% | 30.00% |
実質公債費比率 |
3.7% | 3.8% | 4.6% | 4.9% | 5.0% | 25.0% | 35.0% |
将来負担比率 |
- | - | - | - | - | 350.0% | - |
資金不足比率 |
- | - | - | - | - | 20.0% | - |
実質赤字比率、連結実質赤字比率、将来負担比率及び資金不足比率は、算定結果がマイナスになるなど、数値として表示されない場合は「-」と表示します。
各指標の状況
5つの指標の状況を、それぞれ説明していきます。
実質赤字比率
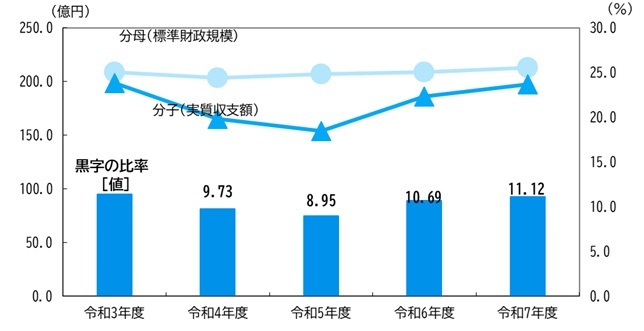
令和7年度は、実質収支額※が黒字のため、実質赤字比率は表示されません。
なお、黒字額を標準財政規模で割った「黒字の比率」は11.12%となり、前年度比で0.43ポイント増加しています。
分子である実質収支額が1億3千万円増加したことが主な要因です。
※実質収支額とは、その年度の収入から支出と翌年度に繰り越すべき財源を差し引いて算出するもので、地方自治体の決算が黒字か赤字かを示す指標のひとつです。
計算式「実質収支額=歳入総額-歳出総額-翌年度に繰り越すべき財源」
連結実質赤字比率
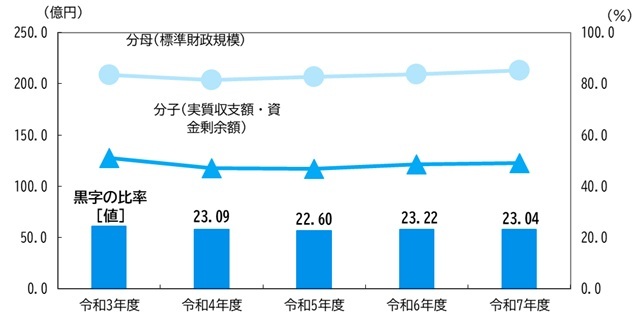
令和7年度は、すべての会計で赤字や資金不足がなかったため、連結実質赤字比率は表示されません。
なお、会計全体の黒字額を標準財政規模で割った「黒字の比率」は23.04%となり、前年度比で0.18ポイント減少しています。
一般会計・後期高齢者医療特別会計・下水道事業会計などで実質収支額・資金剰余額※が増加しました。そのため、連結の黒字額は前年度比で5千万円増加しています。一方で、黒字額を割る分母となる標準財政規模が前年度比で3億9千万円増加しました。このため、黒字額は増加したものの、黒字の比率は前年度より減少しました。
※資金剰余額とは、水道事業などの公営企業会計において、決算上余った資金の額を示すものです。
実質公債費比率
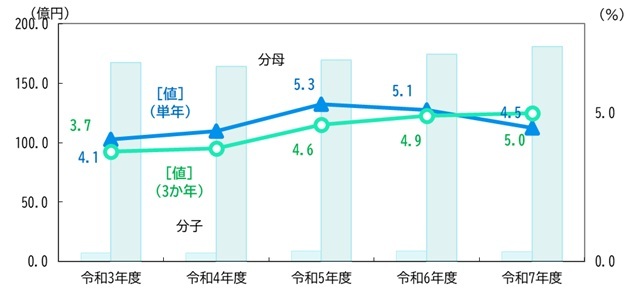
令和7年度の実質公債費比率(3か年平均)は、5.0%となり、前年度比で0.1ポイント増加しました。
単年度の比率は、4.5%となり、前年度比で0.6ポイント減少しています。
南アルプス市の数値は、早期健全化基準などの基準値を下回っています。一方で、3か年平均の実質公債費比率は緩やかな上昇傾向にあります。今後も市債(借金)の返済額などの推移を注視していきます。
将来負担比率
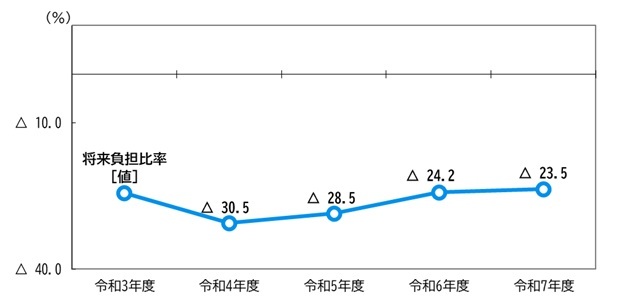
令和7年度は、分子となる将来負担額がマイナス数値となり、将来負担比率は△23.5%となりました。
前年度と比比べると、マイナス幅が0.7ポイント縮小しましたが、平成27年度から11年連続で将来負担比率はマイナスとなっています。
資金不足比率
令和7年度の資金不足比率は、すべての公営企業会計において資金不足額がなかったため、比率は表示されません。
| 会 計 名 | 令和7年度資金不足比率 | 経営健全化基準 | 備考 |
|---|---|---|---|
| 水道事業会計 | - | 20.0% | 法適用企業 |
| 下水道事業会計 | - | 20.0% | 〃 |
| 温泉給湯事業特別会計 | - | 20.0% | 法非適用企業 |
| 山梨県北岳山荘管理事業特別会計 | - | 20.0% | 〃 |
| 土地取得造成事業特別会計 | - | 20.0% | 〃 |