対象となるかた
平成21年から令和7年までの間に入居し、所得税において住宅ローン控除の適用を受けたかたで、所得税から控除しきれなかった額があるかたが対象です。
※特定増改築等に係る住宅ローンは、個人市・県民税の控除対象にはなりません。
計算方法
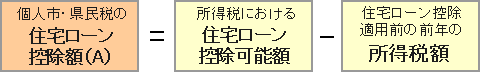
個人市・県民税における住宅ローン控除額は、次の①と②に掲げる金額のうちいずれか小さい金額となります。
ただし、①又は②の金額よりも「市・県民税における住宅ローン控除適用前の所得割額」が小さい場合はその額が控除上限額となります。
①「所得税における住宅ローン控除可能額」から「住宅ローン控除適用前の前年の所得税額」を引いて算出した所得税において控除しきれなかった額
②「前年分の所得税の課税総所得金額等(★)の5パーセント(97,500円を限度)」
※平成26年4月から令和4年12月末までに入居されたかたで、消費税8パーセント(特定取得)または10パーセント(特別特定取得)で住宅を購入されたかた(令和4年入居については特別特例取得に該当するかた)については、②の金額が前年の所得税の課税総所得金額等の7パーセント(136,500円を限度)となります。消費税率の引上げに伴う需要平準化対策が終了したため、上記期間以降に入居の方の控除限度額は、前年分の所得税の課税総所得金額等の5パーセント(97,500円を限度)となります。
※令和8年度以降の住民税においては、令和7年以前に居住を開始した場合に、(★)の金額に以下の(A)を加えます。
(A)=当該年度の住民税の算定対象となる年分の所得税(例:令和8年度住民税の場合は、令和7年分の所得税)の基礎控除額-48万円 ※計算結果が0円未満の場合は0円
特定取得等の区分については以下のとおりとなります。
○特定取得:消費税8パーセントまたは10パーセントが適用される住宅取得等について、控除期間10年。
○特別特定取得:消費税率10パーセントが適用される住宅取得等について、控除期間13年。
○特例取得:特別特定取得にかかる契約が次の区分に応じてそれぞれ以下の日までに締結されているもの。控除期間13年。
・居住用家屋または認定住宅の新築…令和2年9月30日
・居住用住宅で建築後使用されたことのないものもしくは既存住宅等の取得、増改築等…令和2年11月30日
○特別特例取得:特別特定取得にかかる契約が次の区分に応じてそれぞれ以下の日までに締結されているもの。控除期間13年。
・居住用家屋または認定住宅の新築…令和2年10月1日から令和3年9月30日
・居住用住宅で建築後使用されたことのないものもしくは既存住宅等の取得、増改築等…令和2年12月1日から令和3年11月30日
○特例特別特例取得:特別特例取得に該当する場合で、床面積が40平方メートル以上50平方メートル未満の住宅の取得等。控除期間13年(合計所得金額1,000万円以下のかたに限る)。
申告方法
個人市・県民税の住宅ローン控除の適用を受けるにあたって、市町村への申告は不要です。
市区町村において、住宅ローン控除を受けるかたの確定申告や年末調整の情報を把握できる仕組みであり、市区町村(個人市・県民税)への申告は不要となります。
- 入居後、最初の年は必ず確定申告を行う必要があります。
- 年末調整や確定申告にて住宅ローン控除の申告を行わないと控除を適用することができません。
所得税における住宅ローン控除の変更点について
令和8年度税制改正による所得税における住宅ローン控除についての主な変更点は以下の通りとなります。
- 入居に係る適用期限を5年間(令和8年~令和12年)延長。※前回延長時は令和7年12月31日まで。
- 既存住宅で長期優良住宅・低炭素住宅・ZEH水準省エネ住宅・省エネ基準適合住宅に該当する場合、借入限度額の引き上げ、控除期間を13年に拡充。
※住宅等の区分および居住年に応じて、借入限度額や控除期間が異なります。詳しくは国税庁HPをご覧ください。